- Aujourd'hui
Comptes et assurance-vie d'un parent décédé : retrouver l'argent que personne n'a réclamé
Recevez une chose utile sur l'héritage et la transmission chaque semaine.
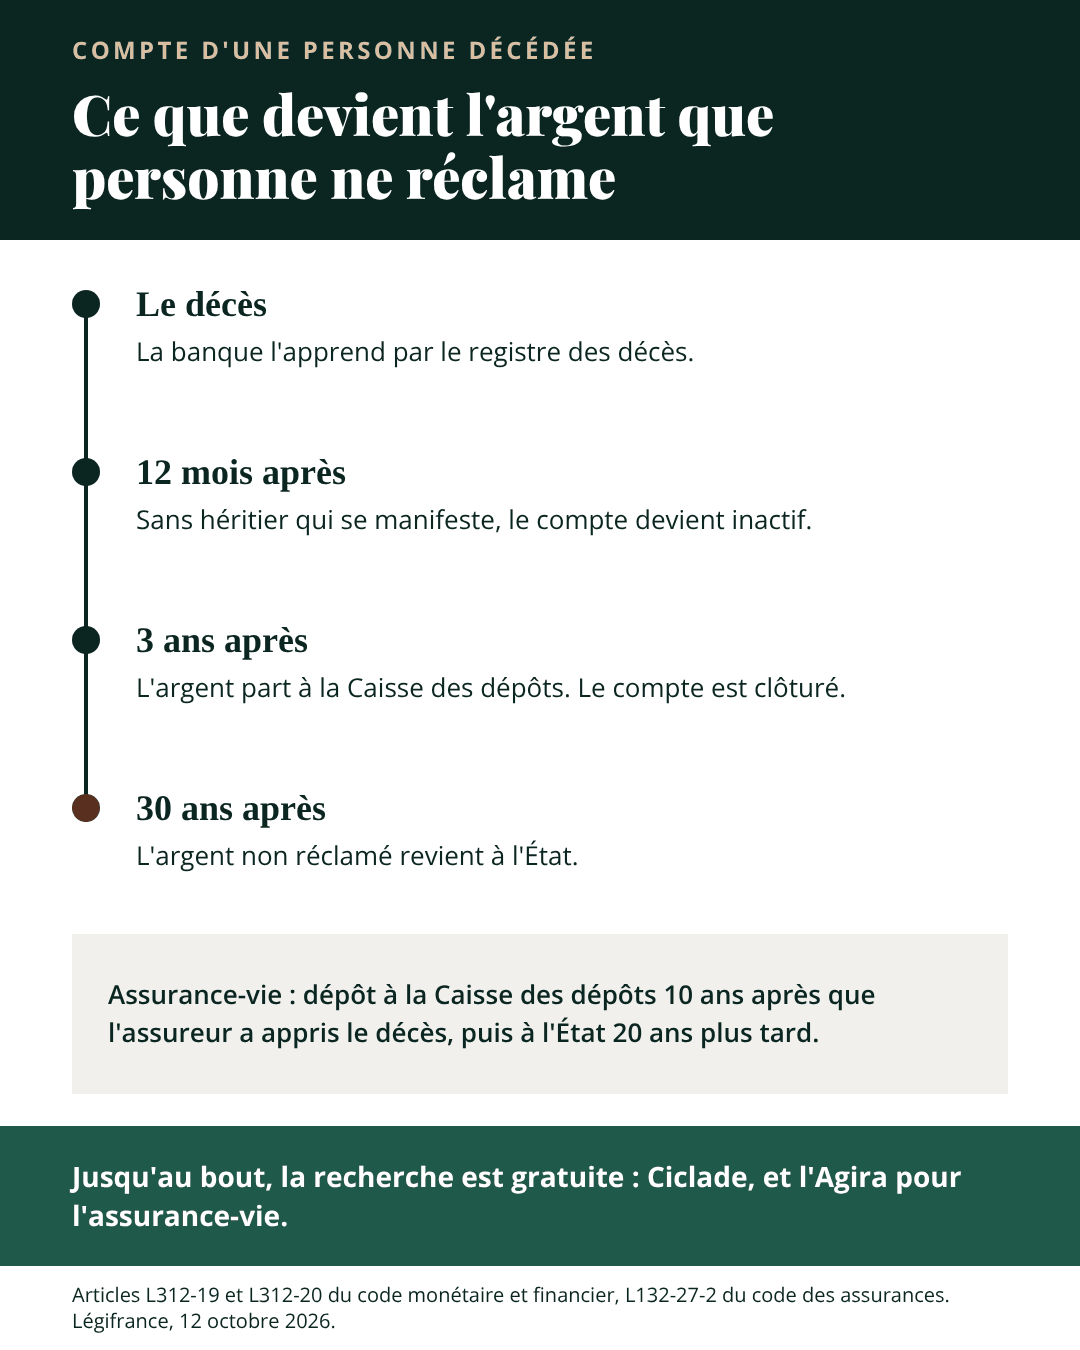
Quand personne ne se manifeste auprès de la banque, le compte d'une personne décédée devient inactif douze mois après le décès. Trois ans après le décès, l'argent est transféré à la Caisse des dépôts. Il y reste disponible pour la famille pendant vingt-sept ans, puis il revient définitivement à l'État. Pour une assurance-vie, le transfert a lieu dix ans après que l'assureur a appris le décès. Deux recherches gratuites permettent de retrouver ces sommes : Ciclade, le service de la Caisse des dépôts, et l'Agira pour les contrats d'assurance-vie.
Ce n'est pas un cas rare
En 2025, la Caisse des dépôts a reçu 671 millions d'euros venant de 758 395 comptes et contrats dont personne ne s'occupait. La même année, elle a rendu 164,4 millions d'euros aux titulaires et à leurs familles, 943 euros en moyenne par dossier (Caisse des dépôts, 17 mars 2026).
Et depuis 2017, 640,7 millions d'euros n'ont jamais été réclamés à temps : ils ont été versés à l'État.
Un livret ouvert il y a quarante ans, un compte dans une banque où l'on n'allait plus, un contrat souscrit et rangé dans un tiroir : dans une famille, personne ne connaît forcément tous les comptes d'un parent.
Le calendrier que fixe la loi
Pour un compte bancaire ou un livret
Douze mois après le décès, si aucun héritier n'a informé la banque qu'il voulait faire valoir ses droits, le compte est déclaré inactif (article L312-19 du code monétaire et financier). Les banques consultent chaque année le registre des décès pour repérer ces comptes.
Trois ans après le décès, les sommes sont déposées à la Caisse des dépôts, et le compte est clôturé (article L312-20). Les titres éventuels sont vendus avant le transfert, et l'argent ne se récupère plus qu'en euros.
Vingt-sept ans plus tard, soit trente ans après le décès, les sommes non réclamées sont acquises à l'État (même article, III).
Pour un contrat d'assurance-vie
Les sommes non réclamées sont déposées à la Caisse des dépôts dix ans après que l'assureur a appris le décès, puis acquises à l'État vingt ans après ce dépôt (article L132-27-2 du code des assurances).
Entre-temps, l'argent n'est pas perdu. La loi prévoit que ce que la Caisse rend à la famille ne peut jamais être inférieur à ce qu'elle a reçu (article L312-20, V).
Comment chercher, pas à pas
1. Les banques que vous connaissez
C'est le point de départ, et souvent le plus simple. Informer chaque banque connue du décès, avec l'acte de décès, et de votre volonté de faire valoir vos droits : c'est précisément ce que la loi attend pour que le compte ne devienne pas inactif.
2. L'assurance-vie : l'Agira
Si vous pensez être bénéficiaire d'un contrat souscrit par votre parent, ou si vous connaissez la personne qui pourrait l'être, la loi permet d'interroger un organisme qui transmet la demande à tous les assureurs (article L132-9-2). Cet organisme est l'Agira. Selon service-public.gouv.fr, la demande est gratuite, se fait en ligne ou par courrier, avec une copie de l'acte de décès.
L'Agira prévient les assureurs dans les quinze jours. Si un contrat désigne un bénéficiaire, l'assureur a un mois pour l'informer. À savoir : l'assureur ne contacte que le bénéficiaire, pas la personne qui a fait la demande.
L'Agira couvre les décès connus de l'assureur depuis moins de dix ans. Au-delà, les fonds sont à la Caisse des dépôts.
3. Tout le reste : Ciclade
Ciclade est le service public gratuit qui recense les sommes transférées à la Caisse des dépôts : comptes bancaires, livrets, comptes-titres, épargne salariale, assurances-vie, bons de capitalisation (service-public.gouv.fr, fiche F35045). La recherche se fait en ligne, au nom de votre parent. Si une correspondance apparaît, vous créez un espace personnel et déposez les justificatifs, puis la Caisse instruit la demande.
Méfiez-vous des intermédiaires. La Caisse des dépôts indique sur Ciclade qu'elle ne contacte jamais les particuliers pour les informer de sommes non réclamées. Un appel ou un courriel qui vous propose de « récupérer votre argent » contre une commission ne vient pas d'elle.
4. Si un notaire règle la succession
Le notaire chargé de la succession peut obtenir directement de la Caisse des dépôts les informations et le versement des sommes, avec le mandat des héritiers (article L312-20, V). Selon service-public, il peut aussi interroger Ficovie, le fichier des contrats d'assurance-vie, sur demande écrite des héritiers. Lui signaler qu'un doute existe sur un compte ou un contrat, c'est lui permettre de chercher.
Ce que changerait le projet de budget 2027
Le projet de loi de finances pour 2027, déposé le 1er octobre et discuté à l'Assemblée depuis le 13 octobre, prévoit dans son article 23 un prélèvement exceptionnel de 17 % sur les sommes en déshérence détenues par la Caisse des dépôts au 31 décembre 2026.
Ce texte n'est pas voté. S'il l'était tel qu'il a été déposé, il prévoit aussi qu'en cas de restitution, l'État rembourse le prélèvement avec les intérêts à la famille qui réclame. Autrement dit, dans sa version déposée, il ne ferait rien perdre à ceux qui se manifestent. Il ne crée donc aucune date limite pour vous : la seule échéance réelle reste le calendrier légal, trente ans après le décès pour un compte.
Exemple concret
Situation fictive, construite pour illustrer.
Un père décède en 2020. Ses deux enfants connaissent son compte courant et le soldent avec le notaire. Ils ignorent qu'il avait gardé un livret dans une autre banque, ouvert bien avant leur naissance.
En 2021, faute de nouvelles, ce livret devient inactif. En 2023, trois ans après le décès, son solde part à la Caisse des dépôts et le livret est clôturé. Il y restera disponible jusqu'en 2050.
Une recherche sur Ciclade au nom de leur père, faite aujourd'hui, ferait apparaître la somme. Faite après 2050, elle ne donnerait plus rien.
Ce que ça change pour vous
Si un de vos parents est décédé, même il y a longtemps, une recherche sur Ciclade à son nom prend quelques minutes et ne coûte rien. Si vous pensez qu'il avait une assurance-vie, une demande à l'Agira complète la recherche.
Si vos parents sont en vie, la meilleure protection est la plus simple : une liste de leurs banques et de leurs contrats, rangée là où la famille la trouvera. Ce n'est pas une question d'argent. C'est une façon de ne pas laisser à ceux qu'on aime une recherche à faire seuls, au mauvais moment.
Questions fréquentes
Que devient le compte bancaire d'une personne décédée si personne ne le réclame ?
Il devient inactif douze mois après le décès. Trois ans après le décès, les sommes sont transférées à la Caisse des dépôts, puis acquises à l'État vingt-sept ans plus tard (articles L312-19 et L312-20 du code monétaire et financier).
Comment savoir si un parent décédé avait une assurance-vie ?
En interrogeant l'Agira, gratuitement, avec l'acte de décès. Si le décès est connu de l'assureur depuis plus de dix ans, les sommes sont à la Caisse des dépôts : la recherche se fait alors sur Ciclade.
Ciclade est-il payant ?
Non. La recherche et la demande de restitution sur Ciclade sont gratuites. La Caisse des dépôts ne contacte jamais les particuliers pour leur proposer de récupérer des sommes.
Combien la Caisse des dépôts a-t-elle restitué en 2025 ?
164,4 millions d'euros, pour un montant moyen de 943 euros par dossier, selon la Caisse des dépôts.
Le prélèvement de 17 % du budget 2027 est-il en vigueur ?
Non. C'est l'article 23 d'un projet de loi de finances, en discussion au Parlement. Dans sa version déposée, il prévoit le remboursement du prélèvement, avec intérêts, aux familles qui réclament.
Cette analyse ne remplace pas un avis professionnel.